当てはまるもの…ありませんか?
担当者に
勧められるまま
契約した
保険料が
家計を
圧迫している
解約・変更したいけど
損しそうで
怖い
どこに
相談すればいいか
わからない
見直しのチャンスです!
この記事では、国の保障(公的保障)をふまえた保険の考え方を、やさしく解説します。
守りたいのは「お金」じゃなくて、大切な家族
保険に入る本当の目的は、子どもの笑顔や家族で過ごす時間、何気ない毎日を守ることです。
でも、本当に必要な保障を知らないままだと、保険料が家計の負担になって、かえって笑顔を奪ってしまうことも。大切な家族の「当たり前の幸せ」を守り、「未来の安心」のための保険を選べるようになりましょう。
保険見直しの5ステップ
多くの人は、いきなり5の「保険選び」から始めてしまいます
大切なのは、3と4を先に確認すること
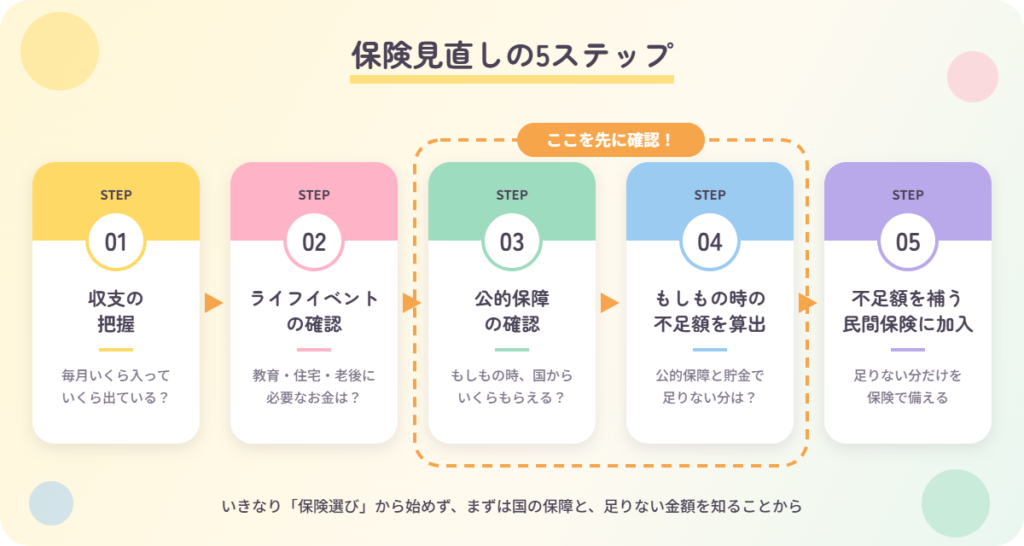
保険を正しく見直すと、生涯で数百万円の差に
生命保険料を30年払い続けると
- 1世帯あたりの生命保険料:年平均 約35.3万円
- 35.3万円 × 30年 = 約1,060万円
→ 見直しで保険料を減らせれば、生涯で数百万円の節約になることも。
出典:生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」(2人以上世帯・個人年金保険を含む)
起きる確率は低いけれど「大損害になる」例
40代・年収500万円の会社員の場合
- 40〜65歳の25年間で、合計約1億2,500万円を稼ぐ見込み
- 40歳男性が1年間に亡くなる確率は、約0.1%(1,000人に1人)
→ 確率は低くても、亡くなると家族の生活費が大きく失われる。家計を支えている人の死亡には、生命保険で備えてOK
起きる確率が低く、起きても「大損害にならない」例
がんの場合
- 男性が40歳までにがんと診断される確率は約1%
- 治療が必要になっても、健康保険と高額療養費制度で、1か月の自己負担には上限がある
→ ある程度の貯金があれば、生活が破綻するほどの損失にはなりにくい。がん保険は「必ず必要」なものではない
出典:国立がん研究センター がん情報サービス「最新がん統計」
「がん保険」「女性向け保険」に引かれていませんか?
がん保険を日本で最初に売り出したのは、アメリカ生まれの保険会社です。でも今では、その会社の売上の大半を日本が占めています。日本人は、がん保険はもちろん、「女性特有の病気に備える保険」のように、病名や対象をしぼった保険に引かれやすい傾向があります。
でも、がんでも、女性特有の病気でも、それ以外の病気でも、健康保険と高額療養費制度で1か月の自己負担には同じように上限があります。「この病気が心配だから」と病名ごとに保険を増やすより、まずは公的保障と貯金でどこまで備えられるかを確認しましょう。
病名ごとに保険を増やすのは×!
リスクへの備え方の基本
| 起きる確率:低 | 起きる確率:高 | |
|---|---|---|
| 損失:小 | 貯金で備える (ケガの補償の保険など) | 貯金で備える (スマホの保険など) |
| 損失:大 | 保険で備える (死亡保険など) | 保険が成り立たない |
- まずは公的保障を使う
- 公的保障でカバーできない分だけを、民間の保険で補う
保険にはできるだけ入らず、それ以外のリスクには貯金や投資で備えていくのが、家計にやさしい考え方です。
を知ることから始めよう!
公的保障で、こんなにカバーされている
- 病気・ケガ:健康保険で窓口負担は原則3割。高額療養費制度で1か月の上限あり → 詳細はコチラ
- 働けないとき:会社員なら傷病手当金で、給料の約3分の2が最長1年6か月 → 詳細はコチラ
- 障害が残ったとき:障害年金(1級・2級、会社員は3級も) → 詳細はコチラ
- 亡くなったとき:遺族年金(子どもがいる間は遺族基礎年金も) → 詳細はコチラ
- 老後:老齢年金を一生受け取れる → 詳細はコチラ
具体的な金額は、年齢・働き方・家族構成で変わります。下のシミュレーターで、わが家の目安を確認してみてください。
まとめ
- 保険の目的は「お金」ではなく、大切な家族の暮らしを守ること
- 見直しは「収支 → ライフイベント → 公的保障 → 不足額 → 保険」の順番で
- 保険は「確率は低いけれど、起きると損失が大きいこと」に備えるもの
- まずは公的保障を知り、足りない分だけを保険で補う
「うちの保険、このままでいい?」と迷ったら、お気軽に無料相談へ。
保険を売らないFPが、中立な立場で一緒に考えます。