「老後2,000万円問題」がニュースになってから、老後のお金が不安…という声をよく聞きます。でも、まず知っておきたいのは「自分が年金をいくらもらえるのか」です。
年金は、長生きしても一生受け取れる、とても心強いお金です。この記事では、老後の年金のしくみと計算方法、受け取りを早めたり遅らせたりしたときの違いを、図でやさしく解説します。
最強の保険なんです!
年金は「2階建て」
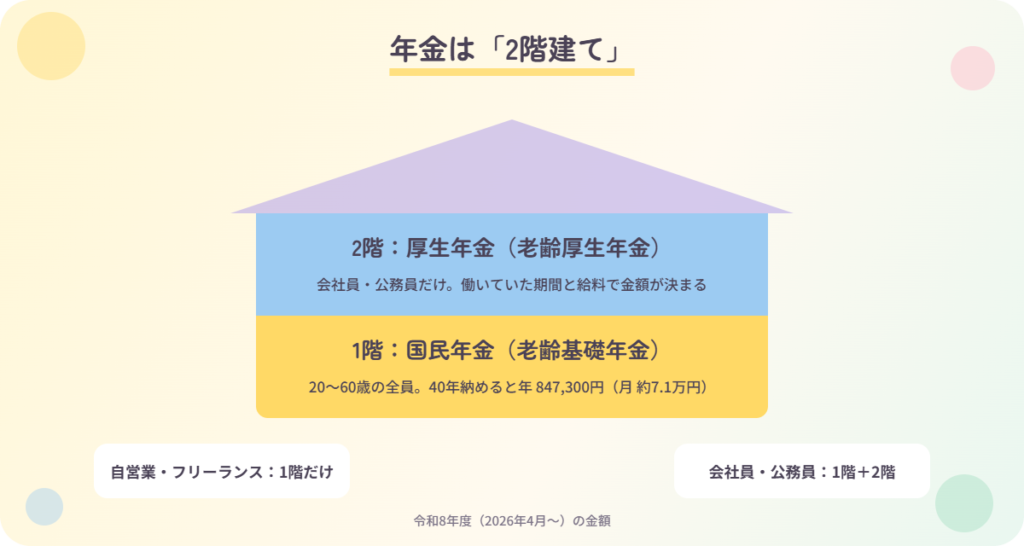
| 国民年金(1階) | 厚生年金(2階) | |
|---|---|---|
| 入る人 | 20〜60歳の全員 | 会社員・公務員 |
| 老後にもらえる年金 | 老齢基礎年金 | 老齢厚生年金 |
| 金額の決まり方 | 納めた期間 | 給料と働いた期間 |
年金を受け取るには、保険料を納めた期間(免除の期間なども含む)が10年以上必要です。
いくらもらえる?(令和8年度)
老齢基礎年金(1階)
20〜60歳の40年間、すべて納めると年 847,300円(月 約7.1万円)です。納めていない期間があると、その分だけ少なくなります。
老齢基礎年金 = 847,300円 × 納めた月数 ÷ 480か月
老齢厚生年金(2階)
働いていた期間の、平均の給料(ボーナスも含む)で決まります。2003年4月以降の分は、次の計算がおおよその目安です。
平均の給料(月額) × 5.481 ÷ 1,000 × 厚生年金に入っていた月数
平均年収450万円で40年間働いた会社員の場合
- 平均の給料:450万円 ÷ 12 = 37.5万円
- 老齢厚生年金:37.5万円 × 5.481 ÷ 1,000 × 480か月 = 年 約98.7万円
- 老齢基礎年金と合わせて、年 約183万円(月 約15.3万円)
→ 実際は、物価や賃金に合わせた見直しで金額が変わります。正確な金額は、ねんきん定期便で確認しましょう。
なお、国が示す令和8年度の「標準的な夫婦の年金額」(夫が平均的な収入で40年間会社員、妻が専業主婦の場合)は、2人で月 237,279円です。
わが家の見込み額がわかるよ!
受け取り始める年齢は、60〜75歳で選べる
| 増え方・減り方 | 例 | |
|---|---|---|
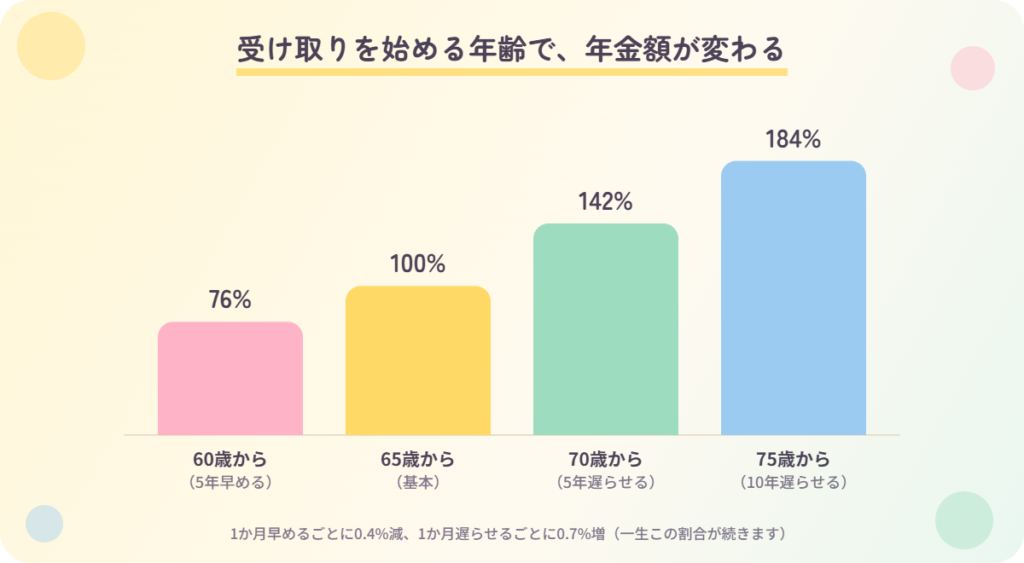
| 繰上げ(早める) | 1か月ごとに0.4%減る | 60歳から受け取ると、一生24%減 |
| 基本 | ー | 65歳から受け取る |
| 繰下げ(遅らせる) | 1か月ごとに0.7%増える | 70歳から受け取ると、一生42%増/75歳なら84%増 |
どれが正解というものはありません。健康状態、働き方、貯金の額、家族の状況に合わせて選びましょう。繰下げの間は年金が受け取れないので、その間の生活費をどうするかも大切です。
知っておきたいポイント
- 年金は一生もらえる:長生きしても受け取れる、民間では作れない保障です
- 保険料は全額が所得控除:納めている間、所得税・住民税が安くなります
- 年金を受け取りながら働くこともできる:ただし、給料と年金の合計が一定額を超えると、厚生年金の一部が止まることがあります
- 未納は損:払えないときは、未納のままにせず免除や猶予を申請しましょう(障害年金・遺族年金を受け取るためにも大切です)
老後のお金は「年金+自分で準備するお金」で
年金だけで足りない分を、NISAやiDeCoなどで少しずつ準備していくのが、無理のない方法です。まずは、年金がいくらもらえるかを知ることから始めましょう。
出典:日本年金機構「老齢年金」「令和8年4月分からの年金額等について」
まとめ
- 年金は国民年金(1階)と厚生年金(2階)の2階建て
- 老齢基礎年金は、40年納めると年 847,300円(令和8年度)
- 老齢厚生年金は、平均の給料と働いた期間で決まる
- 受け取り始める年齢は60〜75歳で選べ、早めると減り、遅らせると増える
- 年金で足りない分を、NISAやiDeCoで準備する
「老後のお金、年金だけで足りる?」と迷ったら、お気軽に無料相談へ。
保険を売らないFPが、中立な立場で一緒に考えます。