受講生さんから「プロのFPは、普段どんな家計簿をつけているんですか?」と質問をいただきました。家の購入や子どもの進学をきっかけに、「これからは家計をしっかり管理したい」と考える方は多いと思います。
実は私、いまは家計簿をつけていません。それでも、何にいくら使っているか、どこから払われているかは、いつでも分かるようにしています。この記事では、そこにたどり着くまでの試行錯誤をお話しします。
家計管理のゴールは「書くこと」ではなく「把握すること」
「家計管理=毎日コツコツ家計簿をつけること」と思われがちですが、家計簿は手段のひとつです。大切なのは、次の2つが分かっていることです。
- 何に、いくら使っているか
- どこから(どの口座・どのカードから)払われているか
私はもともと、数字や日記のようにコツコツ記録する作業が苦手です。だからこそ「書かなくても分かる」しくみを作りました。もう一つのポイントは、月ごとではなく1年単位で考えることです。
わが家のいまのしくみ
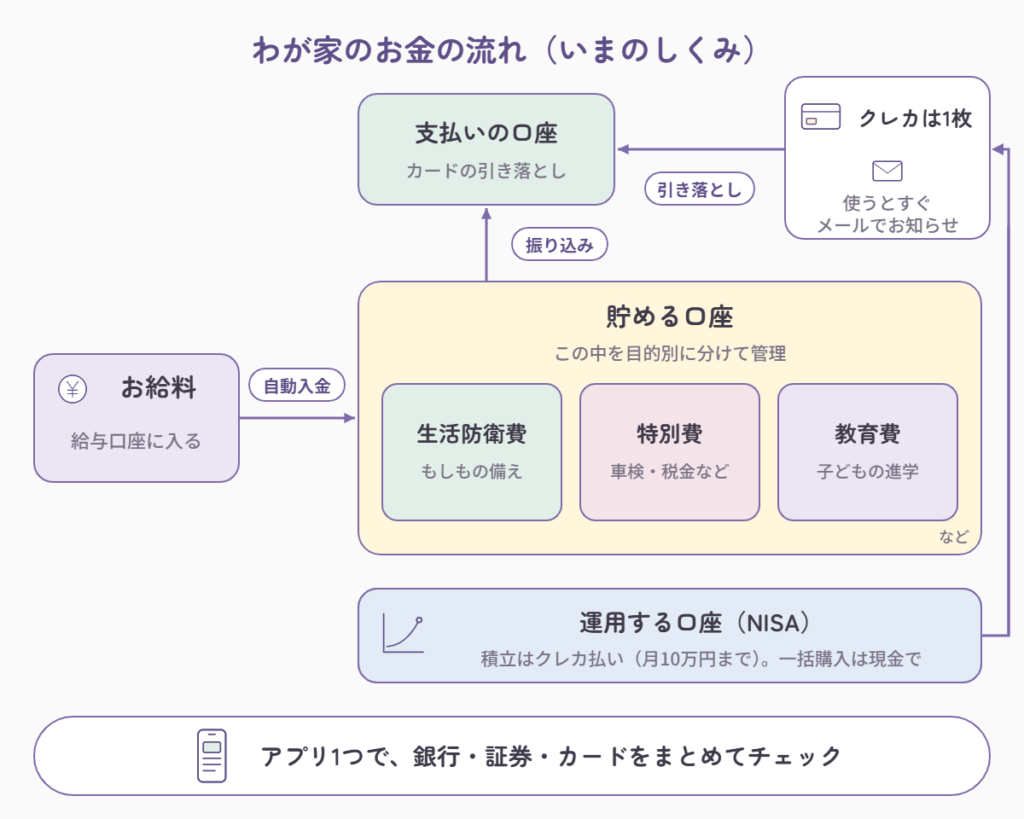
- クレジットカードは1枚だけ。使うとすぐに利用のお知らせメールが届きます
- 銀行や証券をアプリに連携していて、資産をひとつの画面で見られます
- 貯める口座の中を、生活防衛費・特別費・教育費など目的別に分けています
- 支払いや積立は自動送金。引き出す現金はほんの少しです
※NISAでクレジットカード払いができるのは、投資信託の毎月の積立(クレカ積立)だけです。つみたて投資枠・成長投資枠のどちらでも使えますが、上限は月10万円です(2024年3月から)。100万円のまとめ買いなど一括で購入するときは、証券口座に入れたお金で支払います。細かい条件は証券会社ごとに確認してください。
「家計簿なし」にたどり着くまでの4ステップ
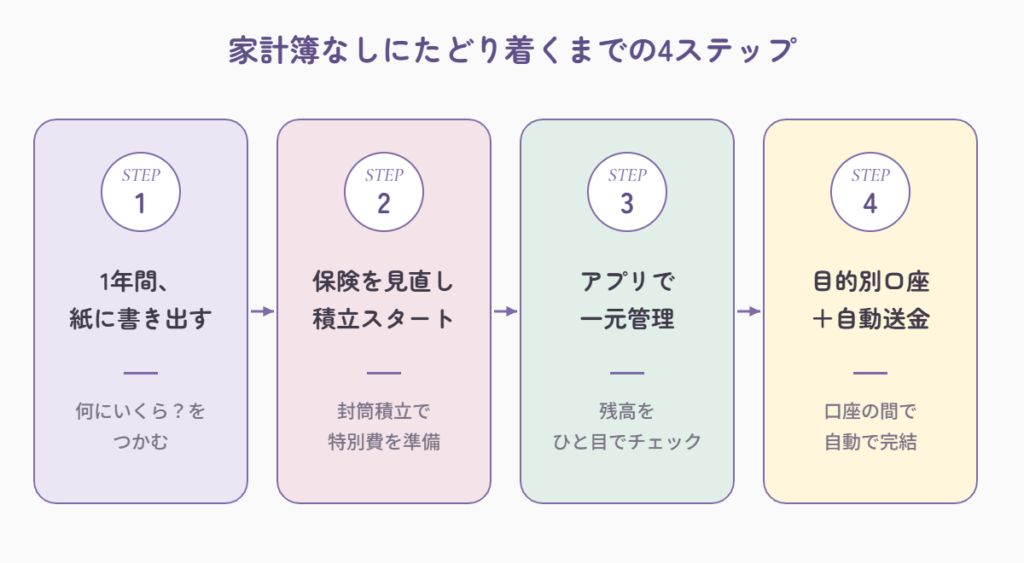
ステップ1 まずは1年間、紙に書き出してみた
もともと手取りが少なく、毎月カツカツでした。そこで、赤字にならないかを毎月紙に書き出して確認していました。
1年ほど続けると、何にいくら使っているのか、どの時期にまとまったお金が必要なのかが見えてきました。そこで、次のように整えました。
- 光熱費は1年の平均で考える:1年分を12で割った金額を「毎月の光熱費」として予算に入れる
- クレジットカードを1枚にまとめる:ポイントを1か所に貯めるため
- 使っていない銀行口座は解約する:口座管理手数料がかかり始めるタイミングだったため
光熱費を「1年の平均」で考えると(例)
- 冬(3か月):月2.0万円 × 3 = 6.0万円
- 夏(3か月):月1.6万円 × 3 = 4.8万円
- 春・秋(6か月):月1.2万円 × 6 = 7.2万円
- 1年の合計:18万円 ÷ 12か月 = 毎月1.5万円
→ 毎月1.5万円で予算を組んでおけば、冬に「今月は赤字!」と慌てずにすみます。
ステップ2 保険を見直して、積立貯金をスタート
書き出しを続ける途中で保険を見直し、毎月の支出に余裕ができました。貯金ができるようになったので、車検代や固定資産税など、年に1回まとまって出ていくお金(特別費)を、毎月少しずつ積み立てる「封筒積立」を始めました。
特別費を毎月の積立にすると(例)
- 車検:2年で10万円 → 1年あたり5万円
- 固定資産税:1年で8万円
- 自動車税:1年で3.6万円
- 1年の合計:16.6万円 ÷ 12か月 = 毎月 約1.4万円
→ 毎月約1.4万円をよけておけば、請求が来ても家計が崩れません。
ステップ3 ひとつのアプリで一元管理
銀行口座の残高や証券口座の状況を、それぞれのアプリで確認するのがめんどうに感じていました。そこで、娘の銀行口座や証券口座も含めて、ひとつのアプリでまとめて見られるように設定しました。
支払いは基本的にクレジットカードなので、「食費」「日用品」のような項目ごとの管理はしていません。
項目ごとまで自動で分けたいなら、マネーフォワード MEやマネーツリーなどの家計簿アプリが便利です。ただ私の場合は、カードの引き落としタイミングのずれで数字が合わないことが、かえってストレスになってやめました。「全部をきっちり合わせる」より、自分がラクに続けられる方法を選んで大丈夫です。
ステップ4 目的別口座と、自動入金・自動送金を活用
封筒積立は分かりやすい反面、振り分けるために千円札を多めに引き出すのが大変でした。そこで、封筒の代わりに目的別の口座を用意し、自動入金・自動送金で振り分けるようにしました。いまは口座の間だけで、すべて自動で完結しています。
習いごとの月謝や学校の費用など、毎月必要な振り込みや引き落としも自動振込にしています。ATMに並ぶ手間もありません。
| 封筒積立 | 目的別口座+自動送金 | |
|---|---|---|
| 手間 | 毎月、現金を引き出して封筒に分ける | 一度設定すれば自動 |
| 現金 | 千円札がたくさん必要 | ほとんど不要 |
| 残高の確認 | 封筒を開けて数える | アプリでひと目で分かる |
道具は人それぞれ。でも、コツは全員共通
管理に使う道具は、家計簿ノートが合う人、エクセルが合う人、アプリが合う人と、それぞれ向き不向きがあります。「これが正解」という道具はありません。
でも、次の3つはどの道具を使う人にも共通する、家計管理のコツです。
- 使っていない口座やクレジットカードは解約する
- 管理は月単位ではなく、年単位で考える
- 目的別の口座を使って、お金を分けておく
手書きの家計簿をつけている方へ
書く作業そのものが好きなら、手書きの家計簿を続けるのはとても良いことです。ただ「書いているのに、分析や改善につながっていない」と感じるなら、次の3つを試してみてください。
- 月ごとではなく、1年分を並べて振り返る:季節ごとの出費の波が見えてきます
- 年に1回だけ出ていく「特別費」を書き出して、12で割る:毎月よけておく金額が決まります
- 固定費(通信費・保険・サブスクなど)を見直す:一度見直せば、効果がずっと続きます
記録は、見直しに使ってこそ意味があります。毎日完璧に書くより、年に1回しっかり見返すほうが、家計は変わります。
まとめ
- 家計管理のゴールは「何に・いくら・どこから」を把握すること
- 光熱費や特別費は1年単位で考えて、12で割る
- クレジットカードや口座の数をしぼると、管理がぐっとラクになる
- 目的別口座と自動送金で、「貯める」をしくみにする
- 手書き派の人は、1年に1回の振り返りで分析につなげる
「わが家に合う家計管理は?」と迷ったら、お気軽に無料相談へ。
保険を売らないFPが、中立な立場で一緒に考えます。