「もし自分が亡くなったら、家族の生活はどうなるんだろう?」そう考えて、大きな死亡保険に入っている人も多いと思います。
でも実は、家計を支える人が亡くなったとき、残された家族には国から「遺族年金」が支給されます。この金額を知らないまま保険に入ると、保障が多すぎることも。この記事では、遺族年金のしくみと金額、2028年からの見直しをやさしく解説します。
死亡保険の前に、
遺族年金をチェック!
遺族年金をチェック!
目次
遺族年金は2種類
| 種類 | 亡くなった人 | 受け取れる人 |
|---|---|---|
| 遺族基礎年金 | 国民年金に入っていた人(全員) | 子どものいる配偶者、または子ども |
| 遺族厚生年金 | 厚生年金に入っていた人(会社員・公務員) | 配偶者・子ども・父母・孫・祖父母(いちばん優先される人) |
ここでいう「子ども」は、18歳になった年度の3月末まで(障害がある場合は20歳未満)の子どもです。自営業・フリーランスの人が亡くなった場合は、遺族基礎年金だけなので、子どもが大きくなると受け取れなくなります。
いくらもらえる?(令和8年度)
遺族基礎年金
| 年額 | |
|---|---|
| 基本の金額 | 847,300円 |
| 子どもの加算(1人目・2人目) | 1人につき 243,800円 |
| 子どもの加算(3人目以降) | 1人につき 81,300円 |
遺族厚生年金
- 亡くなった人の老齢厚生年金(報酬比例部分)の4分の3
- 会社員のうちに亡くなった場合、加入期間が25年(300か月)に満たなくても、25年として計算
- 夫を亡くした妻が40〜65歳のあいだ、子どもがいないなどの条件で中高齢寡婦加算(年 635,500円)が上乗せ
家族の年齢で、もらえる金額が変わる
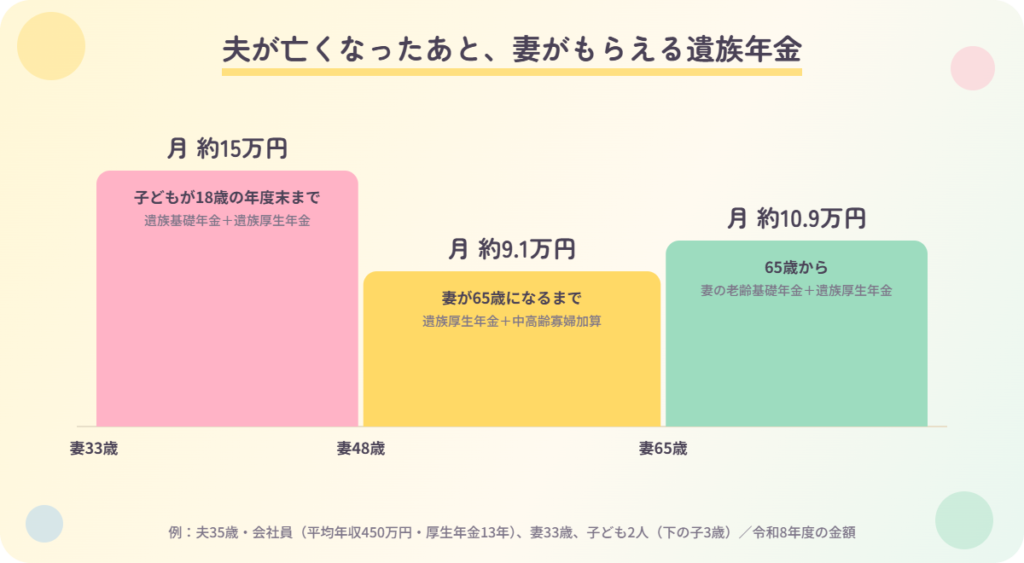
遺族年金は、ずっと同じ金額ではありません。上の例では、子どもが18歳の年度末を迎えると遺族基礎年金がなくなり、金額が下がります。そのあと妻が65歳になると、自分の老齢基礎年金が加わります。
死亡保険で備えるのは
「必要な生活費 − 遺族年金 − 貯金」の不足分だけ
受け取れる人の条件(いまの制度)
| 遺族厚生年金 | |
|---|---|
| 妻 | 年齢に関係なく受け取れる(30歳未満で子どもがいない場合は5年間だけ) |
| 夫 | 妻が亡くなったときに55歳以上なら、60歳から受け取れる(子どもがいる場合は、遺族基礎年金と一緒に受け取れる) |
2028年4月からの見直し
男女の差をなくすために、遺族厚生年金のしくみが変わる予定です。
- 子どものいない配偶者(60歳未満で死別)は、男女とも原則5年間の受け取りに(女性は20年かけて段階的に実施)
- 5年間の金額は、いまより増額される
- 夫の「55歳以上」という条件がなくなる
- 中高齢寡婦加算は、2028年から25年かけて段階的に縮小
- 子どもの加算は、3人目以降も1人目・2人目と同じ金額に引き上げ
すでに遺族年金を受け取っている人や、子どもがいる間の受け取りには、大きな変更はありません。対象になる人が限られるので、わが家に関係があるかを確認しておきましょう。
出典:日本年金機構「遺族年金」、厚生労働省「遺族年金の見直しについて」、令和8年度の年金額
遺族年金がわかると、
死亡保険の金額も決めやすい!
死亡保険の金額も決めやすい!
まとめ
- 家計を支える人が亡くなると、家族に遺族年金が支給される
- 子どもがいる間は遺族基礎年金、会社員なら遺族厚生年金も上乗せ
- 金額は家族の年齢で変わるので、時期ごとに確認する
- 2028年4月から、子どものいない配偶者は原則5年の受け取りに見直し予定
- 死亡保険は、遺族年金と貯金で足りない分だけで十分
「死亡保険、いくら必要?」と迷ったら、お気軽に無料相談へ。
保険を売らないFPが、中立な立場で一緒に考えます。