「保障もあって、お金も増える」——そんな言葉で、変額保険をすすめられたことはありませんか?
変額保険は、保険料の一部を投資信託のように運用する保険です。でも、同じ「運用」ならNISAもあります。この記事では、変額保険とNISAの違いと、保険を売らないFPとしての考え方をお伝えします。
「保障も運用も」って、
本当にお得なの?
本当にお得なの?
目次
変額保険とNISAの違い
| NISA | 変額保険 | |
|---|---|---|
| 目的 | 資産を増やす | 死亡保障+運用 |
| 始めやすさ | 審査なし。100円からでもOK | 健康状態の告知が必要 |
| お金の出し入れ | いつでも増やす・減らす・止められる | 毎月の保険料は決まっている。早く解約すると減額されることも |
| コスト | 低コストの商品を選べる | 保険の費用と運用の費用がかかる |
| 税金 | 運用で増えた分は非課税 | 解約・満期で受け取ると課税されることがある |
| 税金の優遇 | なし(増えた分が非課税) | 生命保険料控除・相続税の非課税枠が使える |
| 選べる商品 | とても多い | 保険会社が用意した中から選ぶ |
同じ金額を運用すると、どれくらい違う?
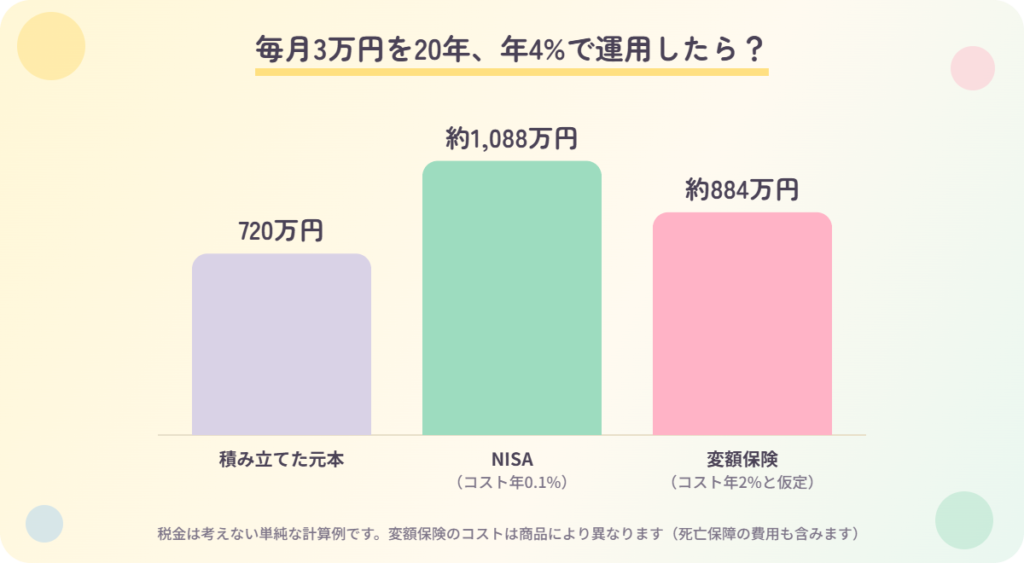
変額保険は、保険料の中から死亡保障のための費用や保険会社の手数料が差し引かれてから運用されます。そのため、同じ商品で同じように運用できたとしても、手元に残るお金は少なくなりやすいのです。
※上のグラフは、コストの違いによる差をわかりやすくするための計算例です。実際の運用成果や手数料は、商品や市場の動きによって変わります。
変額保険のよいところ・気をつけたいところ
よいところ
- 運用がうまくいかなくても、死亡保険金の最低保証がある商品が多い
- 生命保険料控除で、所得税・住民税が少し安くなる
- 相続のとき、死亡保険金の非課税枠(500万円 × 法定相続人の数)が使える
気をつけたいところ
- 保険の費用や手数料がかかり、増えるスピードが遅くなりやすい
- 早く解約すると、解約控除などで払ったお金より少なく戻ることがある
- 健康状態によっては、入れないことがある
- 運用先を選べる幅が狭い
「保障も運用も一緒に」は、
手数料で損しやすいので注意!
手数料で損しやすいので注意!
「保障」と「運用」は、
分けて考えるのが基本!
分けて考えるのが基本!
おすすめは「保障」と「運用」を分けること
保障は安い掛け捨ての保険、運用はNISAで
- 保障:子どもが小さいうちなど、本当に必要な期間だけ、収入保障保険や定期保険(掛け捨て)で備える
- 運用:NISAで、低コストの投資信託をコツコツ積み立てる
- 必要な保障額は、遺族年金などの公的保障を引いた「不足分」だけでOK
保障を分けると、子どもが大きくなって保障がいらなくなったときに、保険だけをやめることもできます。運用はNISAでそのまま続けられるので、家計の変化に合わせやすいのも大きなメリットです。
変額保険を考えてもいいのは、こんな人
- NISAの非課税枠(年360万円・生涯1,800万円)を使い切っている人
- 相続のときの非課税枠を使いたい人
- 海外への転勤などで、NISAを続けられない予定がある人
すでに変額保険に入っている人は、あわてて解約する前に、解約したときに戻るお金(解約返戻金)と、今後かかる費用を確認しましょう。解約のタイミングによっては、続けたほうがよい場合もあります。
関連記事:掛け捨て保険と貯蓄型保険の違い/NISAとiDeCoの違い/遺族年金とは?
まとめ
- 変額保険は「死亡保障+運用」がセットになった保険
- 保険の費用がかかる分、同じ運用でもNISAより増えにくい
- 早く解約すると損をすることがあるので、入る前によく確認する
- 基本は「保障は掛け捨て、運用はNISA」と分けて考える
「この保険、続けたほうがいい?」と迷ったら、お気軽に無料相談へ。
保険を売らないFPが、中立な立場で一緒に考えます。